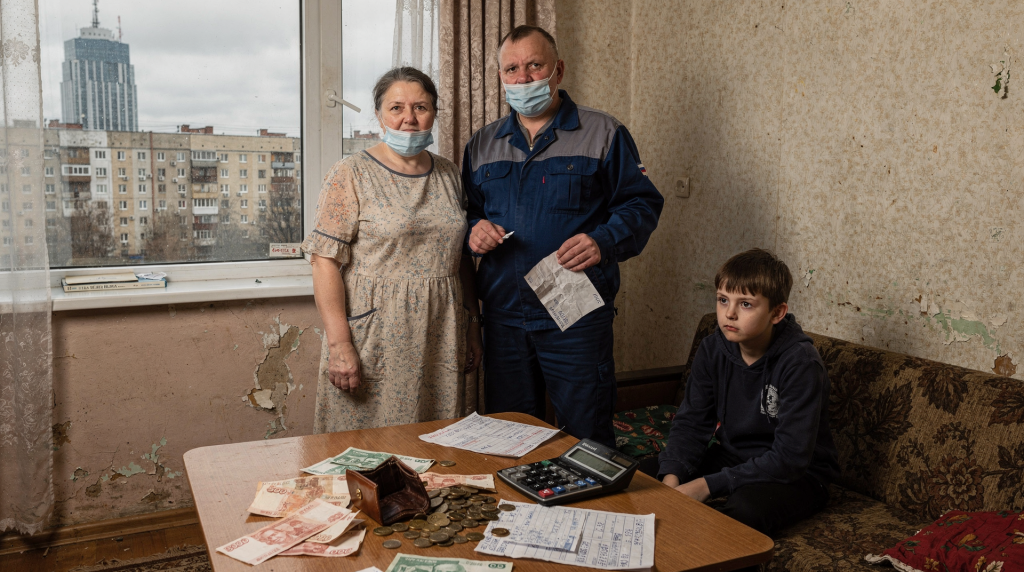
Пандемия COVID-19 стала не просто шоком для экономики, а катализатором структурных сдвигов в доходах населения. Удар распределился крайне неравномерно: глубже всего пострадали люди с низкой и средней устойчивостью занятости — самозанятые, работники сферы услуг, торговли, общепита, а также мужчины трудоспособного возраста и сотрудники со средним образованием. На уровне домохозяйств падение доходов оказалось мягче, чем на уровне отдельных людей, но уязвимые семьи — особенно неполные и те, где есть тяжелые проблемы со здоровьем, — потеряли заметно больше. Эти диспропорции не только обострили социальное неравенство, но и запустили цепочку последствий для рынка жилья: от изменения платежеспособного спроса до миграционных манёвров между регионами.
Что произошло с доходами во время пандемии
В 2020 году реальные располагаемые доходы населения в России снизились, а во втором квартале падение было особенно резким: это был один из самых сильных квартальных провалов за длительный период. По оценкам международных и российских исследователей, ограничительные меры привели к снижению индивидуального дохода примерно на 13%, а в массовых опросах более половины респондентов сообщали о сокращении заработка. Для рынка жилья такое сжатие означало мгновенное сокращение числа потенциальных покупателей и арендаторов, способных подтвердить стабильный доход, и рост неопределённости, которая замораживает решения о крупных сделках.
Важный нюанс: удар пришелся не только по зарплате
Доходы населения просели по нескольким каналам:
- сокращение зарплаты и премий;
- неполная занятость;
- вынужденные отпуска;
- потеря работы;
- падение доходов самозанятых и микробизнеса;
- снижение доходов от подработок и неформальной занятости.
Именно поэтому пандемию нельзя сводить только к росту безработицы. У многих людей формально работа сохранилась, но доход стал заметно ниже. С точки зрения ипотечного кредитования и аренды это критично: банки и арендодатели ориентируются на документально подтверждённый доход, а его падение даже при сохранении занятости резко ухудшает кредитный профиль и платёжеспособность.
Кто потерял больше всего
1. Самозанятые и владельцы малого бизнеса
Эта группа оказалась одной из самых уязвимых. В выборках по рынку труда именно самозанятые чаще других сообщали о падении доходов: доля таких ответов была значительно выше, чем среди сотрудников крупных и средних компаний. Причина проста: у самозанятых меньше финансовая подушка, слабее доступ к мерам поддержки и сильнее зависимость от ежедневного потока клиентов. На рынке жилья это отразилось в первую очередь на сегменте аренды: многие самозанятые, снимавшие квартиры в крупных городах, были вынуждены либо возвращаться в регионы, либо искать более дешёвые варианты, что усилило отток из мегаполисов и давление на цены в нижнем ценовом сегменте.
2. Работники сферы услуг, торговли, общепита и развлечений
Наибольшие потери пришлись на отрасли, которые первыми столкнулись с локдаунами и падением спроса. В строительстве, торговле и услугах снижение заработка фиксировалось особенно часто. Для этих сфер характерны:
- почасовая или сдельная оплата;
- высокая доля неформальной занятости;
- зависимость от трафика и очного контакта с клиентом;
- низкая устойчивость к остановке спроса.
Массовое сжатие доходов в этих секторах напрямую ударило по спросу на жильё эконом-класса и аренду в районах с высокой концентрацией торговых и сервисных точек. Одновременно оно подстегнуло переток рабочей силы в курьерские и складские профессии, что изменило географию спроса на недорогое жильё вблизи логистических хабов.
3. Мужчины трудоспособного возраста
По микроданным для России пандемия сильнее задела именно работающих мужчин трудоспособного возраста. Это связано не с полом как таковым, а с отраслевой структурой занятости: мужчины чаще заняты в секторах, где доходы сильнее зависят от полной загрузки и физического присутствия. В жилищном контексте это означает, что в домохозяйствах, где основной кормилец — мужчина, занятый в цикличных отраслях, резко вырос риск просрочек по ипотеке и вынужденной продажи недвижимости.
4. Люди со средним образованием и низкой квалификацией
Исследования по России показывают, что существенные потери доходов были характерны для работников со средним образованием. В целом чем ниже квалификация и чем проще функция на рабочем месте, тем выше риск:
- сокращения часов;
- урезания оплаты;
- замены постоянного места работы временными подработками;
- увольнения без быстрого возврата в аналогичную занятость.
Для рынка жилья это означает снижение доли домохозяйств, способных накопить первоначальный взнос или пройти скоринг банка. Именно эта группа формирует значительную часть отложенного спроса на жильё, и её ослабление сдерживает восстановление рынка в массовом сегменте.
5. Домохозяйства с детьми и неполные семьи
На уровне семейной экономики пандемия болезненнее ударила по домохозяйствам с детьми, а также по неполным семьям. У таких домохозяйств расходы обычно жёстче фиксированы, а запас прочности ниже. Если один из взрослых теряет доход или переходит на сокращённый график, падение жизненного уровня ощущается сразу. С точки зрения жилищных стратегий это привело к росту запросов на более дешёвую аренду, переселение к родственникам или в менее престижные районы, а также к заморозке планов по улучшению жилищных условий.
6. Семьи с тяжелыми проблемами со здоровьем
Отдельно выделяются домохозяйства, где есть серьёзные проблемы со здоровьем. Для них падение дохода сочеталось с ростом расходов и ограничением трудовой мобильности, поэтому удар был особенно болезненным. В жилищной плоскости это означает высокий риск потери недвижимости при невозможности обслуживать кредит или оплачивать аренду, а также повышенную потребность в адаптированном жилье, которая остаётся неудовлетворённой из-за снижения доходов.
Кто пострадал меньше
Пандемия не была «равномерной катастрофой» для всех. Меньше потеряли:
- сотрудники крупных и средних компаний по сравнению с самозанятыми;
- работники отраслей, которые быстрее перешли в удалённый формат;
- домохозяйства с более высокими доходами и финансовой подушкой;
- семьи, где оба взрослых сохранили занятость.
Но даже среди относительно защищённых групп доходы часто не росли, а лишь удерживались на прежнем уровне. При этом именно эти группы стали драйвером спроса на загородное жильё и более просторные квартиры — благодаря сохранению дохода и возможности удалённой работы они первыми начали пересматривать свои жилищные предпочтения, запустив тренд на деурбанизацию.
Почему богатые регионы тоже пострадали
Пандемия совпала с падением нефтяных цен, поэтому удар по доходам оказался двойным. В России более обеспеченные регионы — прежде всего крупные города и сырьевые территории — в среднем пострадали заметно сильнее, чем ожидалось. Это важный момент: кризис бил не только по бедным, но и по экономикам с высокой концентрацией деловой активности, услуг и корпоративной занятости. Для рынка недвижимости это означало, что даже в Москве и Санкт-Петербурге доходы части арендаторов и собственников малого бизнеса резко сократились, что привело к росту вакантности на рынке аренды и временной коррекции цен в некоторых сегментах. Одновременно начался отток жителей в пригороды и менее плотные районы, что изменило структуру спроса и усилило конкуренцию за загородные объекты.
Что это означает на практике
Крупный город не всегда защищает от потери дохода. Если экономическая модель региона завязана на:
- офисную занятость,
- потребительские услуги,
- высокую плотность малого бизнеса,
- внешние рынки,
то шок передаётся очень быстро. В жилищной сфере это проявилось в том, что даже в благополучных локациях выросло число проблемных ипотечных кредитов и снизилась инвестиционная привлекательность коммерческой недвижимости, ориентированной на офлайн-трафик.
Таблица: кто потерял больше и почему
| Группа | Основной канал потерь | Почему уязвима |
|---|---|---|
| Самозанятые | Падение потока клиентов и заказов | Нет стабильной зарплаты и слабая защита |
| Сфера услуг и общепит | Локдауны, падение спроса | Доход зависит от очного спроса |
| Торговля | Сокращение трафика и потребления | Высокая зависимость от оборота |
| Мужчины трудоспособного возраста | Удар по отраслевой занятости | Чаще заняты в более цикличных секторах |
| Люди со средним образованием | Сокращение часов и зарплат | Ниже мобильность на рынке труда |
| Семьи с детьми | Рост фиксированных расходов | Сложнее быстро адаптировать бюджет |
| Неполные семьи | Потеря одного источника дохода | Меньше страховой запас |
| Семьи с проблемами здоровья | Снижение дохода + рост затрат | Одновременно растут расходы и ограничивается работа |
Как понять, кто оказался в зоне риска
Если смотреть не на абстрактную статистику, а на домашний бюджет, признаки высокого риска обычно такие:
- доход семьи зависит от одного человека;
- работа связана с клиентским потоком;
- занятость неофициальная или смешанная;
- есть кредиты, аренда, алименты;
- нет накоплений хотя бы на 3–6 месяцев;
- в семье есть дети или люди с хроническими заболеваниями.
Чем больше таких признаков, тем сильнее пандемийный шок бьёт по финансовой устойчивости. Для рынка жилья это означает, что домохозяйства с подобным профилем в первую очередь отказываются от ипотечных планов, переходят на более дешёвую аренду или продают недвижимость для покрытия текущих расходов.
Какие ошибки чаще всего искажали картину
Ошибка 1. Смотреть только на официальную безработицу
Во время пандемии значительная часть потерь пришлась не на безработицу, а на сокращение часов, премий и заказов. Поэтому низкая официальная безработица не означала, что доходы не упали. Аналитикам рынка жилья это напоминает, что индикаторы занятости могут запаздывать или не отражать реальной платёжеспособности населения — важно смотреть на динамику реальных доходов и уровень неполной занятости.
Ошибка 2. Считать, что «у всех стало хуже одинаково»
На самом деле распределение потерь было очень неравномерным. Одни домохозяйства просели на 10–20% и больше, у других доходы почти не изменились. Эта дифференциация объясняет, почему в разгар пандемии спрос на элитное и загородное жильё мог расти одновременно с падением спроса на массовое жильё: выигравшие и проигравшие группы существовали параллельно.
Ошибка 3. Игнорировать семейную структуру
Потеря 10% дохода в семье с двумя стабильными зарплатами и потеря 10% в неполной семье с детьми — это совершенно разные кризисы по последствиям. Для жилищной политики и кредитного скоринга это означает, что оценка риска должна учитывать не только уровень дохода, но и его диверсификацию внутри домохозяйства, а также обязательные расходы на детей и здоровье.
Что показала пандемия о неравенстве доходов
Пандемия усилила уже существующие различия на рынке труда. Наиболее защищёнными оказались те, у кого:
- выше квалификация;
- стабильный работодатель;
- возможность удалённой работы;
- доступ к накоплениям;
- диверсифицированные источники дохода.
Менее защищёнными — те, чья занятость зависит от физического присутствия, клиентского потока и краткосрочного спроса. Именно здесь и проявился главный социальный эффект COVID-19: кризис оказался не столько «общим падением», сколько ускорителем неравенства. Для рынка жилья это означало усиление разрыва между теми, кто мог позволить себе ипотеку и улучшение жилищных условий, и теми, кто оказался в зоне риска дефолта по кредитам или потери арендного жилья. Одновременно возможность удалённой работы создала новый класс «мобильных» домохозяйств, которые начали переезжать из дорогих мегаполисов в регионы с более доступным жильём, меняя локальные рынки.
Что делать, если нужно оценить свой риск сегодня
Чек-лист финансовой устойчивости
- Есть ли у семьи резерв на 3–6 месяцев?
- Зависит ли доход от одного работодателя?
- Можно ли часть работы выполнять удалённо?
- Есть ли кредиты с высокой нагрузкой?
- Насколько стабилен спрос в вашей сфере?
- Есть ли в семье люди, чьё здоровье делает работу менее гибкой?
Если на большинство вопросов ответ отрицательный, бюджет уязвим к любому новому шоку — не только к пандемии. В контексте жилья это прямой сигнал: прежде чем брать ипотеку или заключать долгосрочный договор аренды, стоит укрепить финансовую подушку и по возможности диверсифицировать источники дохода.
Вывод
Больше всего во время пандемии потеряли не просто «бедные», а те, чья занятость оказалась наименее защищённой: самозанятые, работники услуг, торговли и общепита, люди с невысокой квалификацией, а также семьи с детьми и неполные домохозяйства. При этом кризис затронул и более обеспеченные регионы, показав, что устойчивость дохода зависит не только от уровня зарплаты, но и от структуры занятости, накоплений и состава семьи. Для рынка жилья эти выводы стали фундаментальными: они объясняют, почему восстановление спроса идёт неравномерно, какие сегменты остаются под давлением, а какие — наоборот — получили импульс от перетока обеспеченных удалёнщиков в пригороды. Понимание этих закономерностей необходимо для оценки будущих рисков и возможностей как для домохозяйств, так и для девелоперов и инвесторов.
FAQ
Кто в России сильнее всего потерял доходы во время COVID-19?
Сильнее всего пострадали самозанятые, работники сферы услуг, торговли, общепита, а также люди со средней и низкой квалификацией. Их доходы сократились из-за падения клиентского потока, локдаунов и неполной занятости, что немедленно отразилось на способности арендовать и покупать жильё.
Почему потери были такими большими, если безработица не выросла у всех одинаково?
Потому что доходы снижались не только через увольнения, но и через сокращение премий, часов, заказов и неполную занятость. Формальная занятость сохранялась, но реальные поступления в бюджет домохозяйств падали, что ограничивало их жилищные возможности.
Пострадали ли семьи с детьми сильнее?
Да, исследования показывают более высокий риск снижения дохода для домохозяйств с детьми и неполных семей. Фиксированные расходы на детей и меньшая гибкость в трудовой мобильности делают такие семьи особенно чувствительными к шокам, что часто вынуждает их отказываться от планов по улучшению жилья или переезжать в более дешёвое жильё.
Были ли богатые регионы защищены лучше?
Нет, богатые регионы и крупные города тоже сильно пострадали, особенно на фоне одновременного падения цен на нефть. Высокая концентрация услуг и малого бизнеса сделала их уязвимыми, что проявилось в росте вакантности аренды и временном снижении цен на жильё в отдельных сегментах, а также в запуске миграционного оттока в пригороды.
Почему эта тема важна сейчас?
Потому что пандемия показала, какие типы занятости и какие семейные модели наиболее уязвимы к любому экономическому шоку. Это напрямую связано с доходами, накоплениями и устойчивостью рынка жилья: способность обслуживать ипотеку, спрос на аренду, миграционные потоки между регионами — всё это зависит от того, насколько равномерно распределены риски потери дохода. Понимание этих уязвимостей помогает и домохозяйствам, и профессиональным участникам рынка недвижимости принимать более обоснованные решения в условиях неопределённости.